Une maison à rénover affichée nettement sous le prix du marché a de quoi séduire. C’est souvent le seul moyen d’accéder à un quartier recherché, d’obtenir plus de surface pour le même budget ou de créer un intérieur entièrement à son goût. Mais la bonne affaire peut vite se transformer en gouffre financier si le coût des travaux a été sous-estimé. La règle d’or est simple : le prix d’un bien à rénover, c’est le prix d’achat plus celui des travaux. Avant de signer quoi que ce soit, il faut donc chiffrer ce chantier avec le plus de précision possible.
Distinguer les types de rénovation
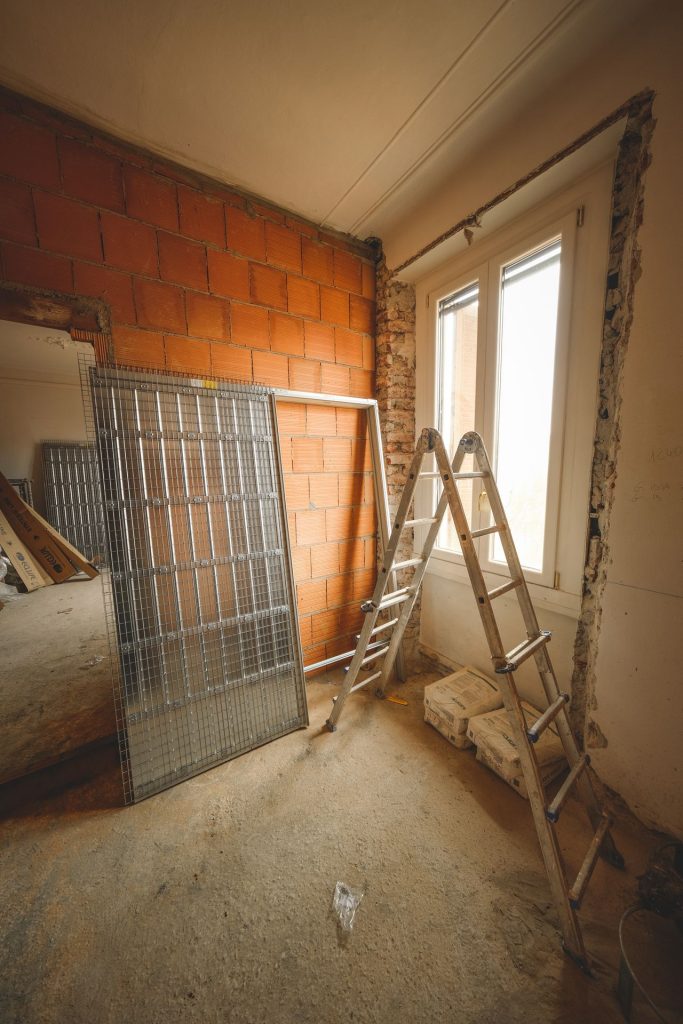
Tous les biens « à rafraîchir » ou « à rénover » ne se valent pas. Un simple rafraîchissement concerne les peintures, les sols et quelques équipements : il se chiffre généralement en centaines d’euros par mètre carré. Une rénovation lourde touche l’électricité, la plomberie, l’isolation, les menuiseries, la cuisine et la salle de bain : le budget peut alors dépasser le millier d’euros par mètre carré. Enfin, une réhabilitation complète, avec reprise de la structure, de la toiture ou des fondations, peut coûter autant, voire plus, qu’une construction neuve.
Ces ordres de grandeur varient fortement selon la région, l’accessibilité du chantier, le niveau de finition choisi et la part de travaux que vous réalisez vous-même. Ils servent surtout à situer rapidement un bien : si l’annonce indique « tout à refaire », il faut raisonner en rénovation lourde, quelle que soit l’apparence des photos.
Lire attentivement les diagnostics
Le dossier de diagnostic technique remis par le vendeur est une mine d’informations. Le diagnostic de performance énergétique indique le niveau d’isolation et de chauffage, et donc l’ampleur des travaux énergétiques à prévoir. Les diagnostics électricité et gaz signalent les anomalies des installations de plus de quinze ans. Selon l’âge et la situation du bien, vous trouverez aussi les constats relatifs au plomb, à l’amiante ou aux termites, ainsi que le contrôle de l’assainissement non collectif lorsque la maison n’est pas raccordée au tout-à-l’égout. Chaque anomalie relevée est une ligne de plus dans votre budget.
Les points à inspecter pendant la visite
Les diagnostics ne disent pas tout. Pendant la visite, consacrez autant de temps à l’état du bâti qu’à l’agencement des pièces. Commencez par le haut : la toiture et la charpente, en observant depuis l’extérieur les tuiles déplacées ou les déformations, puis dans les combles les traces d’infiltration ou d’insectes. Examinez les murs à la recherche de fissures, en particulier en façade et autour des ouvertures, et de traces d’humidité en pied de mur. Vérifiez l’état des fenêtres, du tableau électrique, des canalisations visibles et du système de chauffage.
N’hésitez pas à revenir une seconde fois, idéalement par temps de pluie, et à poser des questions précises : date de réfection de la toiture, travaux déjà réalisés avec factures, sinistres déclarés. Un vendeur de bonne foi n’a aucune raison de refuser.
Faire chiffrer les travaux par des professionnels
La meilleure façon de fiabiliser votre estimation est de revenir avec un ou plusieurs artisans avant de faire une offre, ou au minimum avant la signature du compromis. Un maçon, un couvreur ou une entreprise générale peut évaluer rapidement les postes les plus lourds. Pour les biens anciens ou présentant des fissures importantes, l’avis d’un architecte ou d’un expert en bâtiment est un investissement modeste au regard des montants en jeu.
Ajoutez systématiquement une marge pour les imprévus, de l’ordre de 10 à 20 % du budget travaux. Dans l’ancien, les mauvaises surprises sont fréquentes : un plancher à reprendre une fois le revêtement retiré, une installation électrique plus dégradée que prévu, une cloison qui se révèle porteuse.
Négocier le prix et sécuriser l’achat
Une estimation chiffrée des travaux est votre meilleur argument de négociation. Présentée avec des devis ou des fourchettes d’artisans, elle permet de justifier une offre inférieure au prix affiché de manière objective. Le vendeur sait généralement que son bien demande des travaux ; votre rôle est de lui montrer combien.
Côté financement, il est souvent possible d’intégrer le coût des travaux dans le prêt immobilier, à condition de présenter des devis à la banque. Le compromis de vente peut aussi comporter une condition suspensive d’obtention du prêt incluant les travaux, voire d’obtention d’un permis de construire si votre projet en nécessite un, par exemple pour une extension ou une modification de façade. En copropriété, vérifiez également que les travaux envisagés ne touchent pas aux parties communes sans autorisation de l’assemblée générale.
Anticiper le calendrier et les aides
Les travaux prennent du temps : obtention des devis, disponibilité des artisans, éventuelles autorisations d’urbanisme, chantier lui-même. Pendant cette période, vous payerez souvent votre logement actuel en plus de votre emprunt. Intégrez ce double coût à votre plan de financement. Renseignez-vous aussi sur les aides à la rénovation énergétique, qui peuvent alléger la facture lorsque les travaux sont réalisés par des professionnels qualifiés, et vérifiez leurs conditions avant de signer les devis.
En résumé
Acheter une maison à rénover peut être une excellente opération, à condition de raisonner en coût global et de ne pas se laisser guider uniquement par le prix affiché. Lisez les diagnostics, inspectez le bâti, faites chiffrer les gros postes et gardez une marge pour les imprévus. Pour vous faire une première idée des budgets, des sites spécialisés comme TonTravaux publient des fourchettes de prix au mètre carré pour la plupart des postes de rénovation, de la toiture à la salle de bain, ainsi que des guides pour préparer son chantier étape par étape.